







काठमाडौं । बैंक तथा वित्तीय संस्थामा पर्याप्त तरलता रहे पनि साना व्यवसायी, स्वरोजगार व्यक्ति तथा धितोविहीन उद्यमीले सहज रूपमा कर्जा पाउन सकेका छैनन् । यस्तो वर्गसम्म कर्जाको पहुँच विस्तार गर्न डिजिटल कारोबारको तथ्यांकलाई कर्जा मूल्यांकनको आधार बनाउने र विभिन्न संस्थामा छरिएर रहेका तथ्यांकलाई एकीकृत गर्ने पूर्वाधार विकास गर्नुपर्नेमा सरोकारवालाले जोड दिएका छन्।
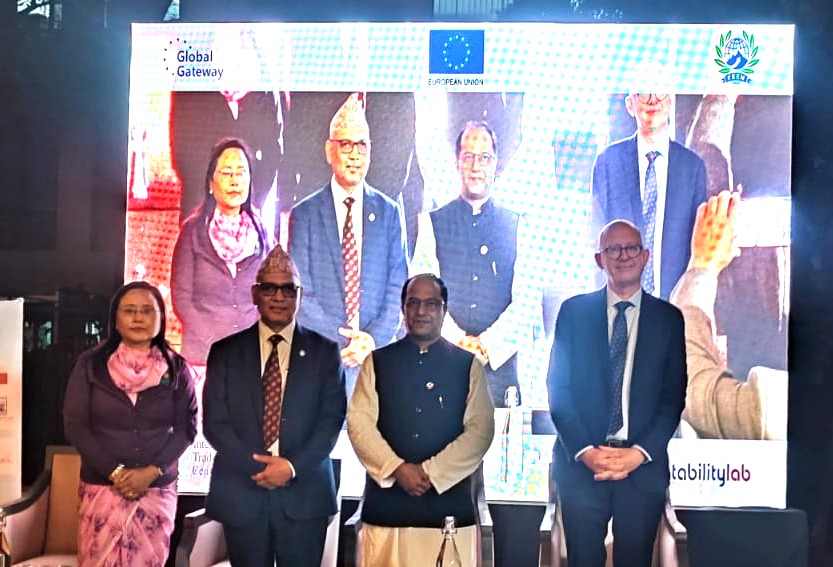
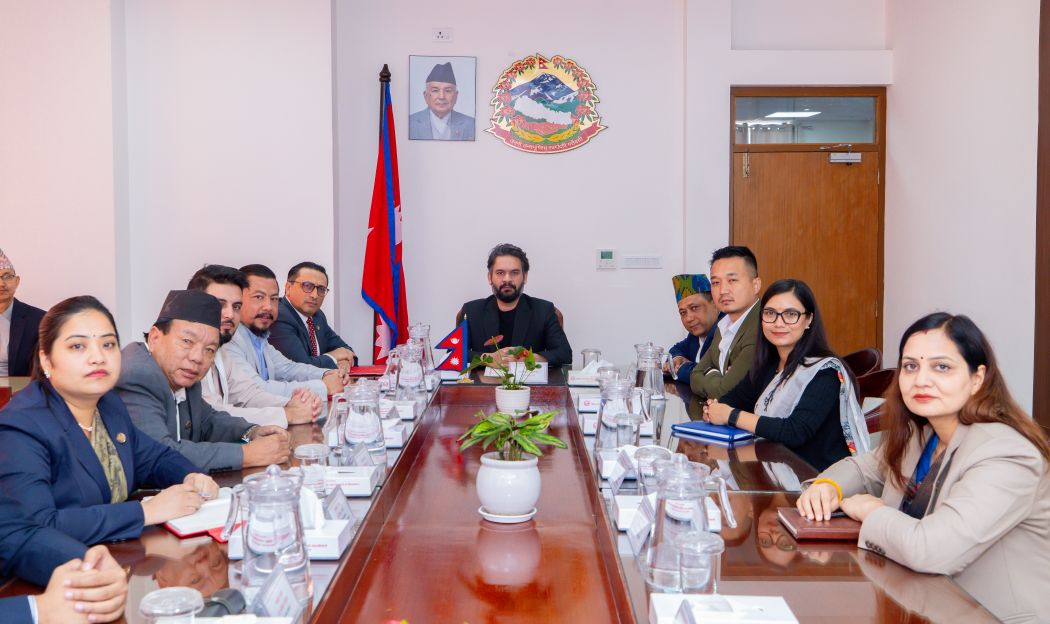
नेपाल राष्ट्र बैंकले आयोजना गरेको फिनटेक शोकेसअन्तर्गत ‘सेवा नपुगेका वर्गका लागि डिजिटल ऋण तथा कर्जा’ विषयक छलफलमा सहभागीहरूले डिजिटल कर्जाको विस्तारका लागि प्रविधि मात्र पर्याप्त नहुने भन्दै बैंक, भुक्तानी सेवा प्रदायक, दूरसञ्चार कम्पनी, इन्टरनेट सेवा प्रदायक, सेयर बजार तथा अन्य संस्थासँग रहेका तथ्यांकलाई सुरक्षित रूपमा आदानप्रदान गर्न सकिने प्रणाली आवश्यक रहेकोमा जोड दिए ।
छलफलमा राष्ट्र बैंकको भुक्तानी प्रणाली विभागका कार्यकारी निर्देशक निश्चल अधिकारी, ग्लोबल आइएमई बैंकका सहायक प्रमुख कार्यकारी अधिकृत सुमन पोखरेल र फिनटेक अलाइन्स नेपालका अध्यक्ष अमित अग्रवालले धारणा राखेका थिए । रारा ल्याब्सका प्रमुख कार्यकारी अधिकृत तथा संस्थापक मनोज घिमिरेले छलफलको सहजीकरण गरेका थिए।
तथ्यांक छ, जोड्ने पूर्वाधार छैन
डिजिटल भुक्तानीको विस्तारसँगै नागरिक तथा व्यवसायीको कारोबारसम्बन्धी ठूलो परिमाणमा तथ्यांक सिर्जना भइरहेको छ। तर, ती तथ्यांक विभिन्न संस्था र प्रणालीमा सीमित छन्। एउटै व्यक्तिको बैंक खाता, क्यूआर कारोबार, कार्ड भुक्तानी, डिजिटल वालेट तथा अन्य आर्थिक गतिविधिको विवरण एकीकृत रूपमा हेर्न सकिने व्यवस्था नहुँदा कर्जा मूल्यांकनमा त्यसको पूर्ण उपयोग हुन सकेको छैन ।
फिनटेक अलाइन्स नेपालका अध्यक्ष अग्रवालले डिजिटल कर्जाको पहुँच बढाउन डेटा एक्सचेन्ज नीति र पूर्वाधारलाई मुख्य आधारका रूपमा प्रस्तुत गरे । उनका अनुसार ग्राहकको सहमतिमा विभिन्न संस्थामा रहेका तथ्यांक आदानप्रदान गर्न सकिने व्यवस्था भएमा धितो नभएका व्यक्ति तथा साना व्यवसायीको आर्थिक गतिविधि र भुक्तानी क्षमता मूल्यांकन गर्न सहज हुन्छ ।
अग्रवालले बैंक तथा वित्तीय संस्था, भुक्तानी सेवा प्रदायक, दूरसञ्चार कम्पनी, इन्टरनेट सेवा प्रदायक, सीडीएससी र अन्य संस्थासँग रहेका तथ्यांकलाई एकीकृत रूपमा प्रयोग गर्न सकिने प्रणाली आवश्यक रहेको बताए। भारतमा अभ्यासमा रहेको एकाउन्ट एग्रिगेटरजस्ता अवधारणाबाट पनि नेपालले सिक्न सक्ने उनको भनाइ थियो।
ग्लोबल आइएमई बैंकका सहायक प्रमुख कार्यकारी अधिकृत पोखरेलले बैंकभित्रका कर्जा प्रशासन तथा व्यवस्थापनसम्बन्धी धेरै प्रक्रिया डिजिटल भइसके पनि सही ग्राहक पहिचान गर्ने र उनीहरूलाई बैंकिङ प्रणालीमा जोड्ने पक्षमा अझै चुनौती रहेको बताए । उनका अनुसार बैंकमा आइसकेपछि कर्जा प्रक्रियाका धेरै काम छिटो गर्न सकिने भए पनि साना व्यवसायीलाई बैंकसम्म ल्याउने, उनीहरूको व्यवसाय र कारोबार बुझ्ने तथा आवश्यक तथ्यांक प्राप्त गर्ने काम सहज छैन ।
उनले व्यवसायको कारोबार मात्र हेरेर कर्जा दिन नसकिने स्पष्ट पार्दै ऋणीको पहिचान, व्यवसायको स्वामित्व, आम्दानी, खर्च र कर्जा भुक्तानी क्षमतासमेत मूल्यांकन गर्नुपर्ने बताए ।
डेटा सेयरिङका लागि कानुनी आधार आवश्यक
कार्यकारी निर्देशक अधिकारीले कर्जा विस्तार गर्दा ऋणी र निक्षेपकर्ताको हित तथा वित्तीय स्थायित्वलाई समेत ध्यान दिनुपर्ने बताए । उनका अनुसार डिजिटल कर्जा विस्तारका लागि बैंक, ऋणी, भुक्तानी सेवा प्रदायक, प्रविधि कम्पनी र नियामक निकायबीच समन्वय आवश्यक छ ।
अधिकारीले तथ्यांक आदानप्रदानका लागि स्पष्ट कानुनी आधार र ग्राहकको सहमति महत्वपूर्ण रहेको उल्लेख गरे । अहिले विभिन्न संस्थाबीच तथ्यांक आदानप्रदानको आवश्यकता महसुस भए पनि त्यसलाई व्यवस्थित गर्ने स्पष्ट कानुनी व्यवस्था आवश्यक रहेको उनको भनाइ थियो ।
अधिकारीका अनुसार राष्ट्र बैंकले डिजिटल कर्जासम्बन्धी व्यवस्था अघि बढाएको छ भने ग्राहकको सहमतिमा भुक्तानी सेवा प्रदायक तथा प्राविधिक सेवा प्रदायकबाट प्राप्त तथ्यांकको मूल्यांकन गरी कर्जा प्रक्रियामा उपयोग गर्ने सम्भावनासमेत खुला गरिएको छ । तर, यस्तो व्यवस्था कार्यान्वयन गर्दा ऋणीको क्षमता, कर्जाको जोखिम र भुक्तानी सुरक्षालाई प्राथमिकता दिनुपर्ने उनले बताए । उनले पियर–टु–पियर (पीटूपी) कर्जाको सम्भावनाबारे पनि अध्ययन भइरहेको जानकारी दिए। यद्यपि, डिजिटल माध्यमबाट कर्जा उपलब्ध गराउने प्रक्रिया अघि बढाउँदा अत्यधिक कर्जा प्रवाह र ऋणीको ऋणभार बढ्ने जोखिम रोक्नुपर्नेमा उनले जोड दिए।
कर्जा प्रक्रियाका सबै चरण डिजिटल बनाउनुपर्ने
छलफलमा कर्जा प्रवाहलाई ऋण दिने र असुल गर्ने प्रक्रियामा मात्र सीमित नराखी यसको पाँचवटै चरणलाई प्रविधिसँग जोड्नुपर्ने विषय उठाइएको थियो। सम्भावित ऋणी पहिचान, ग्राहकसम्म पहुँच, कर्जा मूल्यांकन तथा प्रवाह, जोखिम व्यवस्थापन र कर्जा असुलीलाई अलग–अलग सेवा तथा संस्थामार्फत पनि प्रभावकारी बनाउन सकिने अवधारणा प्रस्तुत गरिएको थियो।
अग्रवालले साना तथा मझौला उद्यम, स्वरोजगार व्यक्ति र अनलाइनमार्फत आम्दानी गर्ने स्वतन्त्र कामदार (फ्रिलान्सर)लाई लक्षित गरी सानो आकारका कर्जा प्रवाहमा प्रयोग गर्न सकिने नयाँ मोडल विकास गर्नुपर्ने बताए। यस्तो कर्जामा परम्परागत धितोको सट्टा कारोबार तथा भुक्तानीको इतिहासलाई पनि मूल्यांकनको आधार बनाउन सकिने उनको भनाइ थियो।
पोखरेलले भने कर्जा पहुँच बढाउन वित्तीय साक्षरता र व्यवसायको औपचारिकीकरण पनि उत्तिकै आवश्यक रहेको बताए। व्यवसाय दर्ता, बैंकिङ कारोबार, कर विवरण तथा नियमित हिसाबकिताब राख्ने अभ्यासले साना उद्यमीलाई औपचारिक कर्जा प्रणालीमा जोडिन सहज बनाउने उनको धारणा थियो।
दायरा व्यापक बनाउन सुझाव
छलफलको सहजिकरण गर्दै रारा ल्याब्सका प्रमुख कार्यकारी अधिकृत तथा संस्थापक मनोज घिमिरेले डिजिटल कर्जालाई बैंकबाट अनलाइन ऋण दिने प्रक्रियामा मात्र सीमित गरेर हेर्न नहुने बताएका थिए। उनका अनुसार कर्जा प्रवाह भनेको ग्राहक पहिचानदेखि कर्जा मूल्यांकन, जोखिम व्यवस्थापन र असुलीसम्मका विभिन्न चरणको समग्र प्रक्रिया हो। यी सबै चरण एउटै बैंक वा वित्तीय संस्थाले गर्नुपर्ने अवस्था नराखी प्रविधि कम्पनी तथा विशेषज्ञ संस्थालाई पनि निश्चित जिम्मेवारी दिन सकिने उनको धारणा थियो।
घिमिरेले नेपालका बैंक तथा वित्तीय संस्थाभित्रका धेरै प्रक्रिया डिजिटल भइसके पनि ग्राहकसम्म पुग्ने र उनीहरूको वास्तविक आर्थिक अवस्था पहिचान गर्ने काममा समस्या रहेको औंल्याएका थिए। बैंक, भुक्तानी सेवा प्रदायक, दूरसञ्चार कम्पनी तथा अन्य डिजिटल प्लेटफर्ममा रहेका तथ्यांकलाई ग्राहकको सहमतिमा एकीकृत गर्न सके कर्जा पहुँचबाट बाहिर रहेका साना व्यवसायी तथा उद्यमीको वास्तविक कर्जा क्षमता पहिचान गर्न सकिने उनको भनाइ थियो।
लेखकको बारेमा


प्रतिक्रिया