








नेपालको बचत तथा ऋण सहकारी अभियानले चार दशकभन्दा लामो समयदेखि वित्तीय पहुँच विस्तार, स्थानीय स्रोत परिचालन, वित्तीय समावेशीकरण, सामुदायिक आर्थिक विकास तथा सदस्यहरूको आर्थिक सशक्तीकरणमा महत्त्वपूर्ण योगदान पु¥याउँदै आएको छ । यस अभियानको संस्थागत विकास, प्रवद्र्धन, संरक्षण र सुदृढीकरणमा जिल्ला, प्रदेश तथा केन्द्रीय तहका सहकारी संघहरूको भूमिका उल्लेखनीय रहँदै आएको छ ।
सहकारी अभियानको विकाससँगै सदस्य संस्थाहरूको आवश्यकता, वित्तीय कारोबारको आकार, प्रविधिको प्रयोग, जोखिमको प्रकृति तथा नियामकीय अपेक्षामा समेत परिवर्तन आएको छ । परम्परागत रूपमा सदस्यता विस्तार, प्रतिनिधित्व, शिक्षा, तालिम, पैरवी र प्रवद्र्धनमा केन्द्रित संघहरूको भूमिका अब वित्तीय सहजीकरण, संस्थागत सुपरिवेक्षण, जोखिम व्यवस्थापन, व्यवसाय विकास, तरलता परिचालन र साझा सेवा प्रवाहसम्म विस्तार गर्नुपर्ने आवश्यकता देखिएको छ । विशेषगरी बचत तथा ऋण सहकारी संस्थाहरूको वित्तीय कारोबारलाई सुरक्षित, व्यवस्थित र प्रतिस्पर्धी बनाउन संघहरूबीच संस्थागत सहकार्य अपरिहार्य बनेको छ ।
यसका लागि केन्द्रीय, प्रदेश तथा जिल्ला तहका संघहरूको कार्यक्षमता, स्रोतसाधन, जनशक्ति, प्रविधि र सञ्चालन प्रणालीलाई एकीकृत दृष्टिकोणबाट विकास गर्न आवश्यक छ । त्यसैले संघहरूको रूपान्तरणलाई केवल संस्थागत पुनर्संरचनाका रूपमा नभई समग्र बचत तथा ऋण सहकारी अभियानलाई एकीकृत, व्यावसायिक, सदस्यकेन्द्रित र वित्तीय रूपमा सुदृढ बनाउने रणनीतिक प्रक्रियाका रूपमा बुझ्नुपर्छ ।

संघहरूको वर्तमान अवस्था र रूपान्तरणको आवश्यकता
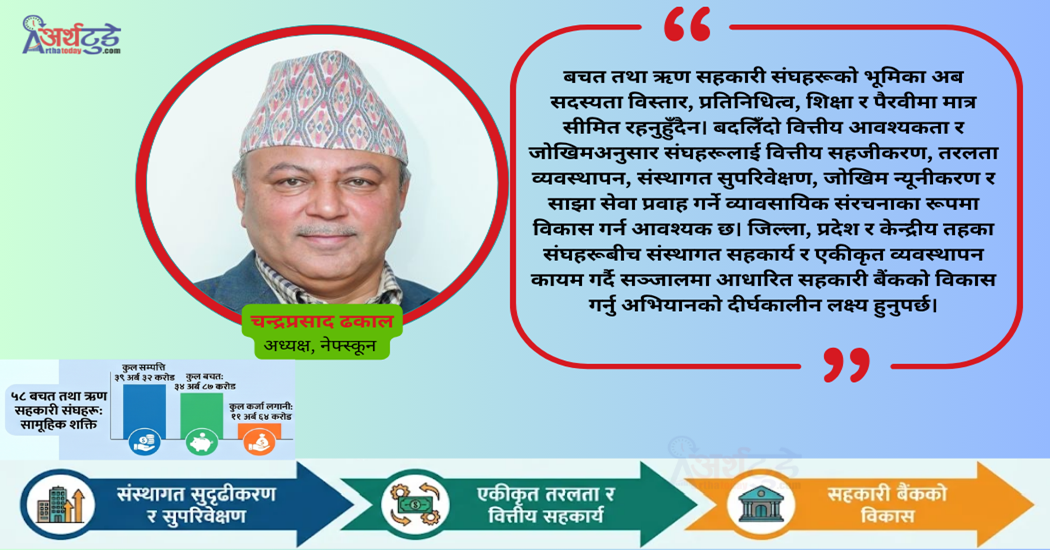
राष्ट्रिय सहकारी नियमन प्राधिकरणमा अभिलेखीकरणका लागि आवेदन दिँदा प्रस्तुत विवरण अनुसार सम्बन्धित ५८ वटा संघहरूको कुल सम्पत्ति करिब ३९ अर्ब ३२ करोड रुपैयाँ, कुल बचत ३४ अर्ब ८७ करोड रुपैयाँ, कुल कर्जा लगानी ११ अर्ब ६४ करोड रुपैयाँ र जगेडा कोष १ अर्ब ८ करोड रुपैयाँ देखिन्छ । यी तथ्याङ्कले संघहरू केवल प्रतिनिधिमूलक संस्था मात्र नभई उल्लेखनीय वित्तीय स्रोत, संस्थागत सम्बन्ध र आर्थिक सम्भावना बोकेका संरचना हुन् भन्ने देखाउँछन् । यद्यपि, संघहरूको संस्थागत क्षमता, वित्तीय अवस्था, जनशक्ति, प्रविधि, सञ्चालन खर्च तथा सेवा प्रवाहमा एकरूपता छैन । कतिपय संघसँग पर्याप्त वित्तीय स्रोत र सदस्य संस्थाहरूको सहभागिता छ भने कतिपय सीमित स्रोतसाधनका कारण अपेक्षित सेवा प्रवाह गर्न कठिन अवस्थामा छन् । एउटै प्रकृतिका काम विभिन्न तहका संघहरूले छुट्टाछुट्टै सञ्चालन गर्दा सञ्चालन लागत बढ्ने, जनशक्तिको दोहोरो उपयोग हुने र उपलब्ध संस्थागत स्रोतको पूर्ण उपयोग हुन नसक्ने समस्या पनि देखिन्छ ।
यस अवस्थामा संघहरूको रूपान्तरणमार्फत तीनै तहका संघहरूको कार्यक्षेत्र र जिम्मेवारी स्पष्ट गर्न, सदस्य संस्थालाई प्रदान गरिने सेवामा एकरूपता कायम गर्न तथा साझा जनशक्ति, प्रविधि र पूर्वाधारको अधिकतम उपयोग गर्न आवश्यक छ । साथै वित्तीय स्रोत परिचालन र तरलता व्यवस्थापनलाई व्यवस्थित बनाउने, सदस्य संस्थाको संस्थागत सुशासन तथा जोखिम व्यवस्थापनमा सहयोग पु¥याउने र सञ्जालमा आधारित सहकारी बैंक विकासका लागि आधार तयार गर्ने दिशामा अघि बढ्नुपर्छ । यसले संघहरूलाई आर्थिक रूपमा आत्मनिर्भर र व्यावसायिक सेवा प्रदायक संस्थाका रूपमा विकास गर्नसमेत सहयोग पुर्याउछ ।
सहकारी मूल्य, मान्यता र सिद्धान्तको संरक्षण
संघहरूको रूपान्तरणको आधार सहकारीका अन्तर्राष्ट्रिय मूल्य, मान्यता र सिद्धान्त हुनुपर्छ । स्वसहयोग, स्वउत्तरदायित्व, लोकतन्त्र, समानता, समता र ऐक्यबद्धताजस्ता आधारभूत मूल्यलाई संस्थागत व्यवहारमा रूपान्तरण गर्नु संघहरूको प्रमुख जिम्मेवारी हो । यसका लागि संघहरूले सदस्य संस्थाहरूमा सहकारीका सिद्धान्तको प्रभावकारी कार्यान्वयनमा सहजीकरण गर्नुपर्छ । संघ आफैँ पनि पारदर्शी निर्णय प्रक्रिया, उत्तरदायी नेतृत्व, वित्तीय अनुशासन र सुशासनको नमुना बन्नुपर्छ । सदस्य संस्थाहरूबीच असल अभ्यासको आदानप्रदान, स्वनियमनको प्रवद्र्धन तथा कमजोर संस्थालाई सुधारात्मक सहयोग उपलब्ध गराउनु रूपान्तरणको महत्वपूर्ण पक्ष हो।
नीतिगत पैरवी र सहकारी अभियानको प्रवद्र्धन
सहकारी क्षेत्रको विकासका लागि अनुकूल कानुनी तथा नीतिगत वातावरण निर्माण गर्न संघहरूले सामूहिक पैरवीलाई प्रभावकारी बनाउनुपर्छ । सदस्य संस्थाका समस्या, आवश्यकता र सम्भावनालाई तथ्य तथा अध्ययनका आधारमा सरकार, नियामक निकाय र अन्य सरोकारवालासमक्ष प्रस्तुत गर्नुपर्छ ।
विशेषगरी सहकारी संस्थाको स्वायत्तता, लोकतान्त्रिक नियन्त्रण, व्यावसायिक स्वतन्त्रता, सदस्यको हित संरक्षण र प्रभावकारी स्वनियमन प्रणालीको विकासमा जोड दिनुपर्छ। त्यसैगरी सहकारी शिक्षा, तालिम, अनुसन्धान, सूचना तथा सञ्चार, नवप्रवर्तन र जनचेतनामूलक कार्यक्रममार्फत सहकारी अभियानप्रति समुदायको विश्वास अभिवृद्धि गर्न आवश्यक छ । महिला, युवा, उद्यमी तथा सीमान्तकृत समुदायको सहभागिता विस्तार गरी सहकारीलाई समावेशी आर्थिक विकासको प्रभावकारी माध्यमका रूपमा विकास गर्न संघहरूले अग्रसरता लिनुपर्छ ।
बचत तथा ऋण सहकारीको व्यावसायिक विकास
संघहरूको भूमिका सदस्यता व्यवस्थापन र प्रतिनिधित्वमा मात्र सीमित हुनुहुँदैन । सदस्य संस्थाहरूको व्यावसायिक क्षमता अभिवृद्धि, नयाँ व्यवसायको पहिचान, लगानीका अवसरको खोजी तथा बजार पहुँच विस्तारमा समेत संघहरूले सहजीकरण गर्नुपर्छ ।
सदस्य संस्थाहरूलाई परम्परागत बचत तथा ऋण कारोबारमा मात्र सीमित नराखी उत्पादनमूलक, विविधीकृत र प्रविधिमैत्री आर्थिक गतिविधितर्फ उन्मुख गराउन आवश्यक छ । यसका लागि बजार अध्ययन, व्यवसाय योजना निर्माण, पूँजी परिचालन, वित्तीय स्रोत व्यवस्थापन र जोखिम न्यूनीकरणमा प्राविधिक सहयोग उपलब्ध गराउनुपर्छ ।
सदस्य संस्थाहरूबाट उत्पादित वस्तु तथा सेवाको ब्रान्डिङ, प्याकेजिङ, गुणस्तर निर्धारण, बजारीकरण र बिक्री वितरणमा साझा संयन्त्र विकास गर्न सकिन्छ । सामूहिक खरिद, उत्पादन संकलन, भण्डारण, प्रशोधन तथा बिक्री वितरणमार्फत सहकारीहरूबीच अन्तरसहकारी व्यापारलाई समेत प्रवद्र्धन गर्नुपर्छ ।
शिक्षा, तालिम र जनशक्ति प्रमाणीकरण
सहकारी संस्थाको संस्थागत क्षमता र व्यावसायिक विश्वसनीयता दक्ष जनशक्तिमा निर्भर हुन्छ । त्यसैले संघहरूले सञ्चालक, लेखा सुपरिवेक्षण समिति, व्यवस्थापक तथा कर्मचारीको जिम्मेवारीअनुसार शिक्षा, तालिम र क्षमता विकासका कार्यक्रम सञ्चालन गर्नुपर्छ ।
वित्तीय विश्लेषण, जोखिम व्यवस्थापन, कर्जा व्यवस्थापन, आन्तरिक नियन्त्रण, संस्थागत सुशासन, डिजिटल प्रविधि र सदस्य सेवाजस्ता विषयलाई तालिमको प्राथमिकतामा राख्नुपर्छ । यसका अतिरिक्त व्यवस्थापक, वित्तीय विश्लेषक, ऋण अधिकृत, जोखिम व्यवस्थापक, आन्तरिक लेखापरीक्षक तथा सूचना प्रविधिसम्बन्धी जनशक्तिको व्यावसायिक दक्षता प्रमाणीकरण गर्ने प्रणाली विकास गर्न आवश्यक छ ।
यस्तो प्रमाणीकरणलाई निरन्तर व्यावसायिक विकास र कार्यसम्पादन मूल्याङ्कनसँग आबद्ध गर्नुपर्छ। यसले सहकारी क्षेत्रमा दक्ष जनशक्तिको विकास गर्नुका साथै संस्थागत उत्तरदायित्व र व्यावसायिक विश्वसनीयता अभिवृद्धि गर्न सहयोग पुर्याउछ ।
सुपरिवेक्षण र जोखिम व्यवस्थापनमा संघको भूमिका
सहकारी संस्थाको वित्तीय स्थायित्व र सदस्यको बचत सुरक्षाका लागि प्रभावकारी सुपरिवेक्षण आवश्यक हुन्छ । यस कार्यमा संघहरूले नियामकीय निकायलाई सहयोग पुग्ने गरी सदस्य संस्थाको संस्थागत तथा वित्तीय अवस्थाको नियमित अनुगमन गर्नुपर्छ । विशेषगरी संस्थाहरुमा पूँजी पर्याप्तता, तरलता, सम्पत्तिको गुणस्तर, निष्क्रिय कर्जा, वित्तीय जोखिम, आन्तरिक नियन्त्रण र संस्थागत सुशासनका सूचकका आधारमा जोखिम मूल्याङ्कन गर्नुपर्छ । यसका लागि स्थलगत निरीक्षण, गैरस्थलगत अनुगमन, स्वमूल्याङ्कन, जोखिम वर्गीकरण तथा प्रारम्भिक चेतावनी प्रणाली विकास गर्न आवश्यक छ ।
अनुगमनलाई दण्डात्मकभन्दा सुधारात्मक, सहयोगात्मक र जोखिममा आधारित बनाउनुपर्छ । अनुगमनबाट पहिचान भएका कमजोरी सुधार गर्न संस्थाहरूलाई प्राविधिक सहयोग, क्षमता विकास र आवश्यक पृष्ठपोषण उपलब्ध गराउनुका साथै आवश्यकताअनुसार नियामक निकायसँग समन्वय गर्नुपर्छ । यसले संघहरूको भूमिकालाई प्रवद्र्धन र पैरवीमा मात्र सीमित नराखी सदस्य संस्थाको वित्तीय अनुशासन तथा संस्थागत सुदृढीकरणमा समेत केन्द्रित गराउँछ ।
एकीकृत तरलता व्यवस्थापन र वित्तीय सहकार्य
सहकारी संस्थाहरूको वित्तीय स्थायित्वका लागि तरलता व्यवस्थापन महत्त्वपूर्ण पक्ष हो। कुनै संस्थामा अधिक तरलता र अर्को संस्थामा तरलता अभाव हुने अवस्थालाई व्यवस्थित गर्न संघहरूले सदस्य संस्थाहरूबीच वित्तीय समन्वयको भूमिका निर्वाह गर्नुपर्छ ।
यसका लागि अन्तरसहकारी सापटी, तरलता कोष तथा केन्द्रीय तरलता सुविधाको विकास गर्न सकिन्छ । सदस्य संस्थाको नगद प्रवाह, बचत तथा कर्जा प्रवृत्ति र वित्तीय आवश्यकताको नियमित विश्लेषण गरी तरलता व्यवस्थापन गर्नुपर्छ। यसका साथै आकस्मिक तरलता योजना, तनाव परीक्षण, प्रारम्भिक चेतावनी प्रणाली र न्यूनतम तरलता मापदण्ड कार्यान्वयनमा सहयोग पु¥याउनुपर्छ । यस्तो प्रणाली स्पष्ट नीति, पारदर्शी कार्यविधि, प्रभावकारी आन्तरिक नियन्त्रण तथा प्रचलित कानुनी व्यवस्थाअनुरूप सञ्चालन हुनुपर्छ। वित्तीय स्रोतको व्यवस्थित परिचालन र आवश्यकताका आधारमा तरलता उपलब्ध हुने व्यवस्था हुन सकेमा सदस्य संस्थाको वित्तीय स्थायित्व र सदस्यको विश्वास अभिवृद्धिमा सहयोग पुग्छ ।
पूँजी सुदृढीकरण, अधीनस्थ ऋण र गैरबैंकिङ सम्पत्ति व्यवस्थापन
सहकारी संस्थाको वित्तीय क्षमता अभिवृद्धिका लागि पूँजी पर्याप्तता र सम्पत्तिको गुणस्तर सुधार आवश्यक हुन्छ। यसका लागि संघहरूले सदस्य संस्थाको पूँजीगत अवस्था विश्लेषण गरी आवश्यक वित्तीय स्रोत परिचालनमा सहजीकरण गर्नुपर्छ।
अधीनस्थ ऋण (क्गदयचमष्लबतभम म्भदत) लाई उपयुक्त कानुनी तथा नियामकीय व्यवस्था पूरा भएको अवस्थामा पूँजीगत आधार सुदृढ गर्ने सम्भावित वित्तीय उपकरणका रूपमा विकास गर्न सकिन्छ। यसको अवधि, ब्याजदर, भुक्तानी प्राथमिकता, सुरक्षण तथा लेखाङ्कनसम्बन्धी व्यवस्था स्पष्ट हुनुपर्छ । अधीनस्थ ऋणलाई वास्तविक पूँजी सुदृढीकरणको माध्यम बनाउन यसको उपयोग, भुक्तानी क्षमता र जोखिमको नियमित अनुगमन आवश्यक हुन्छ। साथै, प्रचलित कानुनले अनुमति दिएको अवस्थामा मात्र यसलाई नियामकीय पूँजीमा गणना गर्ने व्यवस्था हुनुपर्छ ।
त्यसैगरी कर्जा असुलीका क्रममा संस्थाको स्वामित्वमा आएका जग्गा, भवन तथा अन्य गैरबैंकिङ सम्पत्ति (ल्यल–द्यबलपष्लन ब्ककभतक) को व्यवस्थापनमा पनि संघहरूले सहयोग गर्न सक्छन् । यस्ता सम्पत्तिको अभिलेखीकरण, मूल्याङ्कन, कानुनी अवस्था पहिचान, बिक्री तथा व्यावसायिक उपयोगका लागि साझा मापदण्ड विकास गर्नुपर्छ । यसबाट निष्क्रिय सम्पत्तिमा पूँजी अवरुद्ध हुने अवस्था न्यूनीकरण गर्न सकिन्छ।
संघहरूको संयुक्त संस्थागत व्यवस्थापन
संघहरूको रूपान्तरणको महत्त्वपूर्ण आधार केन्द्रीय, प्रदेश तथा जिल्ला तहका संघहरूबीचको कार्यगत एकीकरण हो। यसका लागि तीनै तहका संघहरूको कानुनी पहिचान र संस्थागत स्वायत्तता कायम राख्दै साझा सेवा तथा सञ्चालन प्रणाली विकास गर्नुपर्छ ।
संयुक्त लेखा प्रणाली : तीनै तहका संघमा साझा लेखा मापदण्ड, लेखा शीर्षक, वित्तीय प्रतिवेदन र डिजिटल अभिलेख प्रणाली लागू गर्नुपर्छ । अन्तरसंस्थागत कारोबारको मिलान, दोहोरो अभिलेखीकरणको नियन्त्रण तथा नियमित आन्तरिक र बाह्य लेखापरीक्षणको व्यवस्था गर्नुपर्छ । यसबाट संघहरूको वित्तीय अवस्था तुलनायोग्य, पारदर्शी र विश्वसनीय बनाउन सकिन्छ ।
संयुक्त जनशक्ति व्यवस्थापन : जनशक्ति योजना, पदगत संरचना, योग्यता, दक्षता, कार्यसम्पादन मूल्याङ्कन र वृत्ति विकासमा एकरूपता कायम गर्नुपर्छ । सुपरिवेक्षण, जोखिम व्यवस्थापन, वित्तीय विश्लेषण, सूचना प्रविधि, कानुनी परामर्श, अनुसन्धान र तालिमका लागि साझा दक्ष जनशक्ति समूह निर्माण गर्न सकिन्छ ।
संयुक्त आन्तरिक नियन्त्रण प्रणाली : वित्तीय कारोबार, प्रशासन, सम्पत्ति व्यवस्थापन, खरिद, मानव संसाधन र सूचना प्रविधिमा साझा नियन्त्रण मापदण्ड लागू गर्नुपर्छ। अधिकार प्रत्यायोजन, कार्यविभाजन, दोहोरो जाँच, जोखिम मूल्याङ्कन, आन्तरिक परीक्षण तथा उजुरी व्यवस्थापन प्रणालीलाई संस्थागत गर्नुपर्छ।
त्यसैगरी प्रशासन, वित्त, मानव संसाधन, सूचना प्रविधि, अनुसन्धान, शिक्षा तथा तालिम, सञ्चार, बजारीकरण र प्राविधिक सेवालाई साझा सञ्चालन प्रणालीमा आबद्ध गर्नुपर्छ। प्रत्येक तहको जिम्मेवारी, कार्यक्षेत्र, स्रोत परिचालन र जवाफदेहिताको स्पष्ट व्यवस्था हुनुपर्छ।
यस्तो संयुक्त व्यवस्थापनले संस्थागत दोहोरोपन हटाउने, सञ्चालन खर्च न्यूनीकरण गर्ने, दक्ष जनशक्तिको अधिकतम उपयोग गर्ने र सदस्य संस्थालाई गुणस्तरीय सेवा उपलब्ध गराउने आधार निर्माण गर्छ।
आर्थिक सहभागिता र साझा स्वामित्व
संघहरूको दिगोपना सदस्य संस्थाहरूको अर्थपूर्ण आर्थिक सहभागितामा निर्भर हुन्छ। संघहरूले सदस्यता शुल्क र वार्षिक नवीकरणमा मात्र आधारित आर्थिक संरचनाबाट बाहिर निस्केर सामूहिक लगानी, सेवा खरिद, व्यावसायिक साझेदारी र साझा पूर्वाधार विकासमा सदस्य संस्थाको सहभागिता बढाउनुपर्छ।
यसका लागि शेयर पूँजी, संस्थागत विकास कोष, शिक्षा तथा तालिम कोष, प्रविधि विकास कोष र साझा पूर्वाधार विकास कोष स्थापना गर्न सकिन्छ। डिजिटल सेवा, लेखा प्रणाली, लेखापरीक्षण, परामर्श, बीमा, बजारीकरण, अनुसन्धान र मानव संसाधन विकासजस्ता सेवामा सदस्य संस्थालाई सहभागी गराउनुपर्छ। सेवा उपयोग र लाभका आधारमा न्यायोचित सेवा शुल्क तथा लागत साझेदारीको व्यवस्था गर्नुपर्छ।
यसरी संघहरू सदस्य संस्थामा निर्भर प्रतिनिधिमूलक संरचनाबाट सदस्यकै लगानी, स्वामित्व र सहभागितामा सञ्चालित आत्मनिर्भर तथा व्यावसायिक सेवा प्रदायक संस्थाका रूपमा विकसित हुन सक्छन्।
सञ्जालमा आधारित सहकारी बैंकको विकास
संघहरूको रूपान्तरणको दीर्घकालीन रणनीतिक लक्ष्य सञ्जालमा आधारित राष्ट्रिय सहकारी बैंकको विकास हुनुपर्छ। यस्तो बैंकको अवधारणा सदस्य बचत तथा ऋण सहकारी संस्था, जिल्ला तथा प्रदेशस्तरीय संघ र केन्द्रीय संघबीचको साझा स्वामित्व, संस्थागत सहकार्य र वित्तीय एकीकरणमा आधारित हुनुपर्छ।
जर्मनीको सहकारी बैंकिङ समूह तथा ब्राजिलको क्क्ष्ऋच्भ्म्क्ष् मोडेलबाट सिक्दै केन्द्रीय वित्तीय समन्वय र स्थानीय संस्थाहरूको स्वायत्ततालाई सन्तुलित बनाउने संरचना विकास गर्न सकिन्छ। यस ढाँचामा सदस्य सहकारी संस्थाहरू वित्तीय सञ्जालका आधारभूत इकाइ हुनेछन् भने जिल्ला, प्रदेश र केन्द्रीय संघहरूले समन्वय, स्रोत परिचालन, तरलता व्यवस्थापन, क्षमता विकास, सुपरिवेक्षण तथा जोखिम व्यवस्थापनमा भूमिका निर्वाह गर्नेछन्।
यस्तो सहकारी बैंकले अन्तरसहकारी वित्तीय कारोबार, केन्द्रीय तरलता सुविधा, वित्तीय स्रोत परिचालन, भुक्तानी तथा समाशोधन सेवा, साझा डिजिटल वित्तीय पूर्वाधार, वित्तीय सूचना तथा प्रविधि प्रणाली, जोखिम व्यवस्थापन र नेटवर्क सुपरिवेक्षणमा सहयोग पु¥याउन सक्छ। साथै सदस्य संस्थाहरूको संस्थागत तथा व्यावसायिक विकासका लागि आवश्यक वित्तीय तथा प्राविधिक सेवा उपलब्ध गराउन सक्छ।
यस्तो बैंकको विकासका लागि स्पष्ट पूँजी संरचना, सदस्य संस्थाको लोकतान्त्रिक सहभागिता, व्यावसायिक व्यवस्थापन, प्रभावकारी संस्थागत सुशासन र पारस्परिक जोखिम संरक्षण आवश्यक हुन्छ। यसका साथै प्रचलित कानुनी व्यवस्था र नियामकीय स्वीकृतिको विषयलाई प्राथमिकताका साथ अघि बढाउनुपर्छ। सहकारी बैंकको अवधारणा केवल नयाँ वित्तीय संस्था स्थापना गर्ने विषयमा सीमित हुनुहुँदैन; यसले सदस्य संस्थाहरूको स्वायत्तता कायम राख्दै साझा वित्तीय स्रोत, जोखिम व्यवस्थापन र सेवा प्रणाली विकास गर्न सक्नुपर्छ।
यसरी विकास गरिएको सहकारी बैंकले व्यक्तिगत सहकारी संस्थाको सीमित वित्तीय क्षमतालाई सामूहिक वित्तीय शक्तिमा रूपान्तरण गर्दै राष्ट्रिय स्तरको सहकारी वित्तीय सञ्जाल निर्माण गर्न सहयोग पु¥याउन सक्छ।
कार्यान्वयनका रणनीतिक प्राथमिकता
संघहरूको रूपान्तरणलाई प्रभावकारी बनाउन चरणबद्ध कार्यान्वयन आवश्यक हुन्छ।
पहिलो चरणमा तीनै तहका संघहरूको संस्थागत, वित्तीय, जनशक्ति, सम्पत्ति तथा दायित्वको विस्तृत मूल्याङ्कन गरी साझा रणनीतिक योजना तयार गर्नुपर्छ।
दोस्रो चरणमा संयुक्त लेखा प्रणाली, साझा जनशक्ति व्यवस्थापन, आन्तरिक नियन्त्रण, डिजिटल सूचना प्रणाली र सेवा प्रवाहको एकीकृत ढाँचा कार्यान्वयन गर्नुपर्छ।
तेस्रो चरणमा सदस्य संस्थाको सुपरिवेक्षण, तरलता व्यवस्थापन, अधीनस्थ ऋणसम्बन्धी सहजीकरण, गैरबैंकिङ सम्पत्ति व्यवस्थापन तथा व्यावसायिक सेवा विस्तारका कार्यक्रम सञ्चालन गर्नुपर्छ।
चौथो चरणमा सदस्य संस्थाहरूको आर्थिक सहभागिता र साझा स्वामित्वमा आधारित वित्तीय सञ्जाल निर्माण गर्दै सहकारी बैंक स्थापनाका लागि आवश्यक पूँजी, कानुनी व्यवस्था, संस्थागत संरचना र व्यावसायिक सम्भाव्यताको तयारी गर्नुपर्छ।
यी सबै चरणमा स्पष्ट कार्यविभाजन, समयसीमा, जिम्मेवार निकाय, स्रोत व्यवस्थापन र कार्यसम्पादन मूल्याङ्कनको व्यवस्था हुनुपर्छ। रूपान्तरणको प्रगति मापन गर्न सेवा प्रवाहको गुणस्तर, सञ्चालन लागत, सदस्य संस्थाको सहभागिता, वित्तीय स्थायित्व र जोखिम व्यवस्थापनका सूचकसमेत निर्धारण गर्नुपर्छ।
निष्कर्ष
बचत तथा ऋण सहकारी अभियानको भविष्य सदस्य संस्था र संघहरूको संख्यात्मक विस्तारमा मात्र निर्भर छैन। यसको वास्तविक सफलता संस्थागत सुशासन, वित्तीय सुरक्षा, व्यावसायिक दक्षता, प्रविधिको उपयोग, पारस्परिक सहयोग र सदस्यको विश्वासमा निर्भर हुन्छ।
यसका लागि संघहरूको परम्परागत प्रतिनिधिमूलक भूमिकालाई विस्तार गरी सदस्य संस्थाको संस्थागत विकास, सुपरिवेक्षण, वित्तीय सहजीकरण, जोखिम व्यवस्थापन, व्यवसाय विकास र साझा सेवा प्रवाहको प्रभावकारी संयन्त्रका रूपमा रूपान्तरण गर्न आवश्यक छ।
केन्द्रीय, प्रदेश तथा जिल्ला तहका संघहरूबीच संयुक्त लेखा प्रणाली, संयुक्त जनशक्ति व्यवस्थापन, साझा आन्तरिक नियन्त्रण र एकीकृत सञ्चालन ढाँचा विकास गर्नु यस रूपान्तरणको संस्थागत आधार हो। त्यसैगरी सदस्य संस्थाहरूको आर्थिक सहभागिता, साझा स्वामित्व र वित्तीय सहकार्यलाई सुदृढ गर्दै सञ्जालमा आधारित सहकारी बैंकको विकास गर्नु यसको दीर्घकालीन लक्ष्य हुनुपर्छ।
यस रूपान्तरणको मूल भावना संघहरूबीच प्रतिस्पर्धाभन्दा सहकार्य, व्यक्तिगत प्रयासभन्दा सामूहिक शक्ति र संस्थागत सीमाभन्दा एकीकृत सञ्जाललाई प्राथमिकता दिनु हो। संघहरूबीचको सहकार्यलाई साझा वित्तीय शक्ति र व्यावसायिक सेवामा रूपान्तरण गर्न सके मात्र बचत तथा ऋण सहकारी अभियानलाई दिगो, विश्वसनीय र प्रतिस्पर्धी बनाउन सकिन्छ।
लेखकको बारेमा



प्रतिक्रिया