



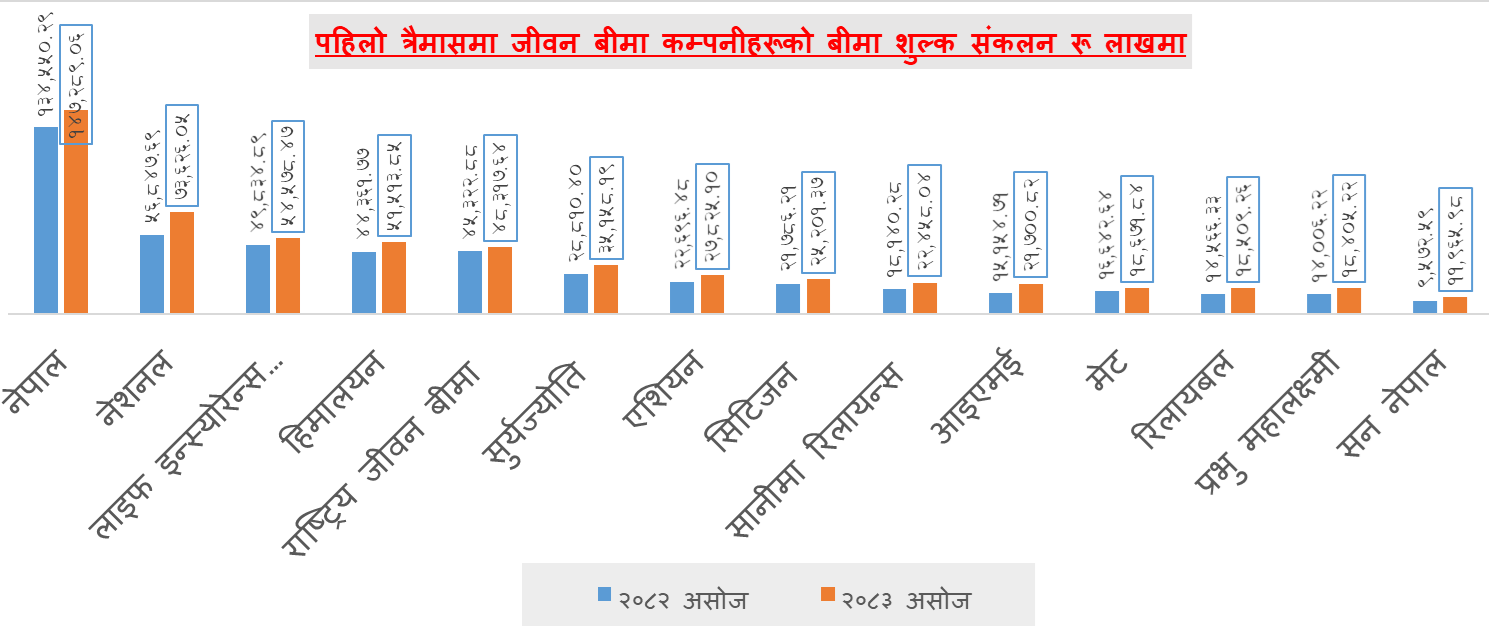
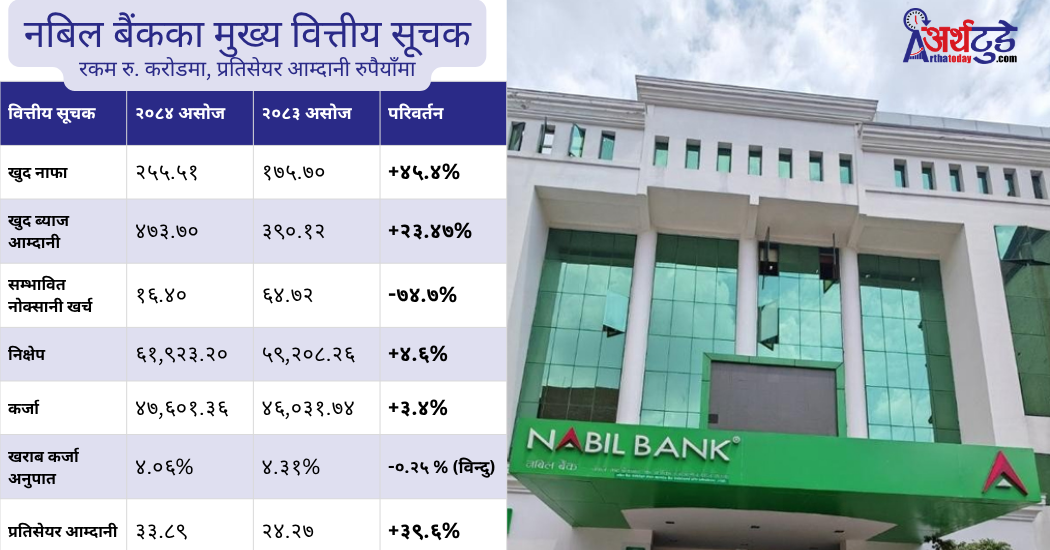





पछिल्लो समयमा बैंक तथा वित्तिय क्षेत्रको खराव कर्जा बढेको छ । औषतमा ५ प्रतिशत भन्दा माथि खराव कर्जा हुदा पनि बैंक तथा वित्तिय संस्थाहरुको नाफामा भने बढोत्तरी भएको रिपोर्टहरु सार्वजनिक भएका छन् । नियमकीय लचकताका कारण बैंक तथा वित्तिय संस्थाहरुको नाफामा बृद्धि देखिएको विश्लेषकहरुको दावी रहदै आएको छ । नेपाल राष्ट्र बैंकले बैंक तथा वित्तिय संस्थालाई प्रदान गरेको पुनर्तालिकीकरण, कालोसुचिमा रहेको व्यक्तिहरुले रकम तिर्न खोजेमा ६ महिनाको ग्रेस अवधि दिने, प्रोभिजनिङमा गरिएको लचकताका कारण नाफामा बृद्धि देखिएपनि यो दीर्घकालिन नभएको नेपाल राष्ट्र बैंकका पुर्व कार्यकारी निर्देशक एवं राष्ट्रिय योजना आयोगका पुर्व उपाध्यक्ष प्रकाशकुमार श्रेष्ठको भनाई छ । उनीसँग बैंकिङ क्षेत्रमा आएको शिथिलताका बारेमा गरिएको कुराकानीको एक अंशः
पछिल्लो समयमा मुल्यबृद्धि बढ्दो छ, भने निक्षेपको व्याजदर घटीरहेको अवस्थामा छ, बैंक तथा वित्तिय संस्थाहरुमा रहेको रकम पनि घट्न थालेको देखिएको छ, यसलाई कसरी हेर्नुभएको छ ।
मध्यपूर्वमा शुरु भएको युद्धका कारण पेट्रोलियम पदार्थको मूल्य बढ्न गएको र समुद्रि मार्गमा समस्या आएकोले गर्दा मुल्य वृद्धि बढ्न थालेको छ । चालु आर्थिक वर्ष २०८२ कार्तिकमा नेपालको उपभोक्ता मूल्य सूचकाकं १.१ प्रतिशतले मात्र बढेकोमा २०८२ चैतमा आइपुग्दा ४.५ प्रतिशतले बढेको छ । यो थप बढ्न सक्ने देखिन्छ । एकातर्फ मूल्यवृद्धि बढ्ने तर बैंकमा निक्षेपको ब्याजदर घट्दै जाँदा निक्षेप कर्ताले पाउने वास्तविक ब्याजदर ऋणात्मक हुन गएको छ । यसले निक्षेप कर्तालाई मारमा पार्न थालेको छ । यसले गर्दा निक्षेप परिचालन निरुत्साहित हुने सम्भावना रहेको छ । अहिलेसम्म उच्च विप्रेषण आप्रवाहले गर्दा निक्षेप संकलन बढि नै रहेको अवस्था छ ।
शोधनान्तर ७ खर्ब ३१ अर्ब रुपैयाँले बचतमा रहेको छ, यसले देशको अर्थतन्त्रलाई कस्तो प्रभाव पार्दछ ?
उच्च शोधनान्तर बचतले गर्दा विदेशी विनिमय संचिति उच्च दरले बढेको छ । करीब साढे १८ महिनाको वस्तु तथा सेवा आयात धान्न सक्ने तहमा रहेको छ जब कि मौद्रिक नीतिको लक्ष्य सात महिना वस्तु तथा सेवा आयात धान्न सक्ने विदेशी विनिमय संचिति राख्ने रहेको छ । शोधनान्तर बचत हुनुमा चालु खाता पनि उच्च तहमा बचतमा रहेर हो । चालु खाता पनि चालु आर्थिक वर्षको नौ महिनामा रु. ६१९ अर्वले बचतमा रहेको छ । विगत दुई आर्थिक वर्षदेखि चालु खाता बचतमा रहेको छ । नेपाल जस्तो अल्प विकसित देशमा चालु खाता लगातार बचतमा रहनु भनेको अर्थतन्त्रमा लगानी नबढि रहेको संकेत हो । यसले अर्थतन्त्र शिथिल रहेको संकेत गर्दछ । अर्कोतर्फ बढी शोधनान्तर स्थितिले अर्थतन्त्रमा तरलता प्रभाव बढाउन सहयोग पुराएको छ जसले ब्याजदरहरु ज्याँदै तल झरेको स्थिति छ । बचत कर्ताहरुलाई नोक्सान पुराएको छ ।
कुल विदेशी विनिमय संचिति ३४ खर्ब ९४ अर्ब रुपैयाँ नाघेको छ यो रकमलाई कसरी प्रयोग गर्न सकिन्छ ?
सरकारले पुँजीगत खर्च र निजी क्षेत्रले उत्पादनमुखी लगानी बढाउने हो भने उक्त संचिति उपयोगमा आउँछ । यसको लागि सरकारले लगानीको वातावरण बनाउने र पुँजीगत खर्च बढाएर अर्थतन्त्रमा माग बढाउने काम गर्नु पर्दछ । तीन तह कै सरकारहरुको वित्त नीति संकुचनकारी रहेको छ । वास्तवमा अहिलेको अवस्थामा वित्त नीति विस्तारकारी हुनु पर्ने आवश्यकता छ । आयोजना वा परियोजना लक्षित ढंगले आन्तरिक ऋण उठाउन सकिन्छ । सस्तो ब्याजमा दीर्घकालिन आन्तरिक ऋण उठाएर निर्माणको लागि लामो समय लाग्ने पूर्वाधार परियोजनाहरुमा लगानी बढाउन सकिने अवस्था छ ।
नेपालको प्राइभेट सेक्टरमा गएको कर्जा जिडिपीको तुलनामा ९२ प्रतिशत भन्द बढी देखिएको छ, यो अवस्थाले के संकेत गरिरहेको छ ? थप निजी क्षेत्रमा ऋण प्रबाह बढाउनु हुन्छ की हुदैन ?
नेपालमा बैकिंङ विस्तार तीव्रदर भएको छ । सोही अनुरुप विगतमा कर्जा प्रवाह पनि तीव्र दरमा भएको हो । तर, पछिल्लो तीन वर्षदेखि कर्जा प्रवाह शिथिल रहेको छ । विगतमा प्रवाहित कर्जा बढी आयात र सम्पतिको मूल्य सिर्जनामा प्रवाह भएको देखिन्छ जसले गर्दा कर्जा प्रवाह भए अनुरुप आर्थिक वृद्धिदर बढ्न सकेन । प्रवाहित कर्जा पनि केही सिमित व्यक्तिहरुमा बढी केन्द्रित भएको पनि देखिन्छ । समग्रतामा कर्जाको पहुँच अझै पर्याप्त नभएको गुनासो पनि रहेको छ । तसर्थ, उत्पादनशील क्षेत्रतर्फ जाने गरी कर्जा प्रवाह बढाउनु पर्दछ जसले गर्दा आर्थिक वृद्धिदर बढन गई कर्जा र कुल गार्हस्थ्य उत्पादनको अनुपात स्थिर अथवा कम हुन जान्छ । तर, केन्द्रिकृत ढंगले कर्जा प्रवाह बढेमा भने कर्जा असूली कम हुने जोखिम बढ्ने हुन्छ ।
जत्ति ऋण प्रबाह भएको छ सोही अनुसाको उत्पादन नभएको देखिन्छ, किन यस्तो भएको होला ?
उत्पादनशील क्षेत्रतर्फ पर्याप्त कर्जा प्रवाह नभएर घरजग्गा, शेयर बजार र आयाततर्फ बढी कर्जा प्रवाह भएकोले गर्दा कर्जा प्रवाह भए अनुरुप आन्तरिक उत्पादन बढ्न नसकेको हो । राजनैतिक, प्रशासनिक र नीतिगत अस्थिरताले गर्दा पनि उत्पादनशील लगानी बढ्न सकेको छैन ।
चैत मसान्तसम्ममा नेपालमा साढे १६ खर्ब रेमिट्यान्स भित्रिएको छ, के यसले दिगो आर्थिक विकासमा सहयोग पुर्याउछ ? देशको लागि रेमिट्यान्स आप्रबाह बढ्नु दीर्घकालिन रुपमा राम्रो हो ?
विप्रेषण आप्रवाहले नेपालको विदेशी विनिमय संचिति उच्चदरले बढाएको छ । यसले गर्दा वैदेशिक ऋण भुक्तानी र विदेशबाट जुनसुकै वस्तु तथा सेवा आयात गर्न सहज भएको छ । मानिसहरुको उपभोग बढाउन सहयोग पुराएको र समग्र गरिबी घटाउन पनि सहयोग पुराएको छ । तर पछिल्लो समय वैदेशिक रोजगारीको लागि उल्लेख्य संख्यामा वर्षेनी विदेश जाँदा नेपाली अर्थतन्त्र नकारात्मक ढंगले प्रवाहित हुन थालेको छ । विदेशबाट पठाएको विप्रेषणको उपयोग बढ्न सकेको छैन । कतिपय क्षेत्रमा श्रम अभाव शुरु भएको छ भने समग्रमा अर्थतन्त्रमा समष्टिगत मागमा कमी ल्याउन सहयोग पुर्याएको छ ।
अहिले समग्र बैकिङ क्षेत्रलाई कसरी हेर्नुभएको छ ? गत चैतमा बैंक तथा वित्तिय संस्थाहरुको नाफामा बृद्धि भयो के यो नाफा रियल हो ?
कोभिडको बेला प्रवाहित अर्थतन्त्र पूर्ण रुपमा पुनरुत्थान भएको छैन । अझै शिथिल रहेको छ । यसले गर्दा बैकिंङ क्षेत्र पनि दवावमा रहेको छ । निष्कृय कर्जा र गैर बैकिङ सम्पति बढेको छ । नाफाको दर घटेको छ । यसले बैकिङ स्थायित्वलाई दवाव सिर्जना गरेको छ । पछिल्लो समय नियामकीय लचकताले गर्दा नाफामा केही सुधार देखिए पनि सापेक्षमा खासै सुधार होइन । धेरै नियामकीय लचकताले दिने सुधार क्षणिक रहन सक्छ । वास्तविक सुधारको लागि अर्थतन्त्रमा नै सुधार आउनु पर्दछ । उद्योग व्यवसाय फस्टाउनु पर्दछ ।
बैकिङ क्षेत्रको एनपिए बढेको छ यसले वित्तिय क्षेत्रलाई धारासायी पो बनाउने हो की ?
अघि भनिए झै बैकिंङ क्षेत्रको निष्कृय कर्जा बढेको छ । अहिले समग्रमा बैकिङं क्षेत्रको निष्कृय कर्जा ५ प्रतिशत भन्दा माथि पुगेको छ । यसले यो क्षेत्रमा दवाव सिर्जना भइरहेको इंकित गर्दछ । अहिलेसम्मको निष्कृय कर्जा व्यवस्थापन नै गर्न नसकिने अवस्था भने पुगेको होइन । अर्थतन्त्रमा केही सुधार र बैकहरुले निष्कृय कर्जा व्यवस्थापन रणनीतिक ढंगले गर्ने हो भने थप बढ्न नदिन सकिन्छ । कर्जा प्रवाह गर्दा हिजो भएको गल्ती कमजोरी सच्चाउदै अब कर्जा असुलीलाई नयाँ ढंगले अघि बढाउनु पर्ने आवश्यकता छ ।
सहकारी क्षेत्रको डोमिनो इफेक्ट कस्तो देख्नुभएको छ ? कहाँ कहाँ कसरी असर गरिरहेको छ ?
सहकारी क्षेत्र अहिले समस्याग्रस्त छ । एकातर्फ सहकारी सिद्धान्त अनुसार नचलेका र अर्कोतर्फ बचत तथा ऋणको काम गर्ने भइसके पछि सो अनुरुप सरकारी पक्षबाट नियमन र सुपरीवेक्षण हुन नसक्दा सहकारी क्षेत्रमा समस्या आएको छ । खास गरी बचत तथा ऋण सहकारी संस्थाहरुमा समस्या आएको छ । यसले गर्दा साना तिना व्यवसाय गर्नेहरुले सजिलो गरी कर्जा पाउन सकेका र्छैनन भने बचत कर्ताले बचत फिर्ता पाउन नसक्दा आर्थिक शिथिलता ल्याउनमा सहयोग पुराएको स्थिति छ । अर्थतन्त्रको शिथिलताको प्रभाव बैकिङ क्षेत्रमा पनि परेको छ । जुन अघि चर्चा गरिसकियो ।
समग्र वित्तिय क्षेत्र सुधारका लागि नियामकीय निकायले कस्तो भुमिका खेल्नुपर्छ ? अहिले भइरहेको भुमिकाले विग्रिएको वित्तिय क्षेत्र सुधार होला ?
नियामकीय निकाय प्रभावकारी हुनु पर्ने हुन्छ । नहुँदा कस्तो समस्या पर्दछ भन्ने कुरा बचत तथा ऋण सहकारीमा आएको समस्याले देखाइ सकेको छ । वित्तीय मध्यस्थताको कामको प्रभावकारी नियमन र सुपरीवेक्षण हुनु पर्दछ । यसको लागि क्षमता सहितको पर्याप्त जनशक्ति र व्यवसायिकता चाहिन्छ । समयमा नै गल्तीहरु सच्चाउनु पर्ने हुन्छ । आर्थिक कारोवार जोडिने हुनाले लोभलालचाको विषय पनि उठन सक्छ, जसबाट नियामक निकाय बच्न सक्नु पर्दछ ।
लेखकको बारेमा


प्रतिक्रिया