







काठमाडौं । नेपाल राष्ट्र बैंक आगामी आर्थिक वर्ष २०८३/८४ को मौद्रिक नीति सार्वजनिक गर्ने अन्तिम तयारीमा जुटिरहेका बेला बैंकिङ क्षेत्रका सरोकारवालाहरूले नीति थप लचिलो र सहजीकरणमुखी बनाउनुपर्ने माग अघि सारेका छन् । उनीहरूको तर्क छ—बैंकमा पर्याप्त तरलता र न्यून ब्याजदर हुँदाहुँदै पनि कर्जाको माग बढ्न नसक्नुको एउटा प्रमुख कारण अत्यधिक कडा नियामकीय व्यवस्था हो, त्यसैले मौद्रिक नीतिले यसमा थप खुकुलो नीति अबलम्बन गर्नुपर्छ ।
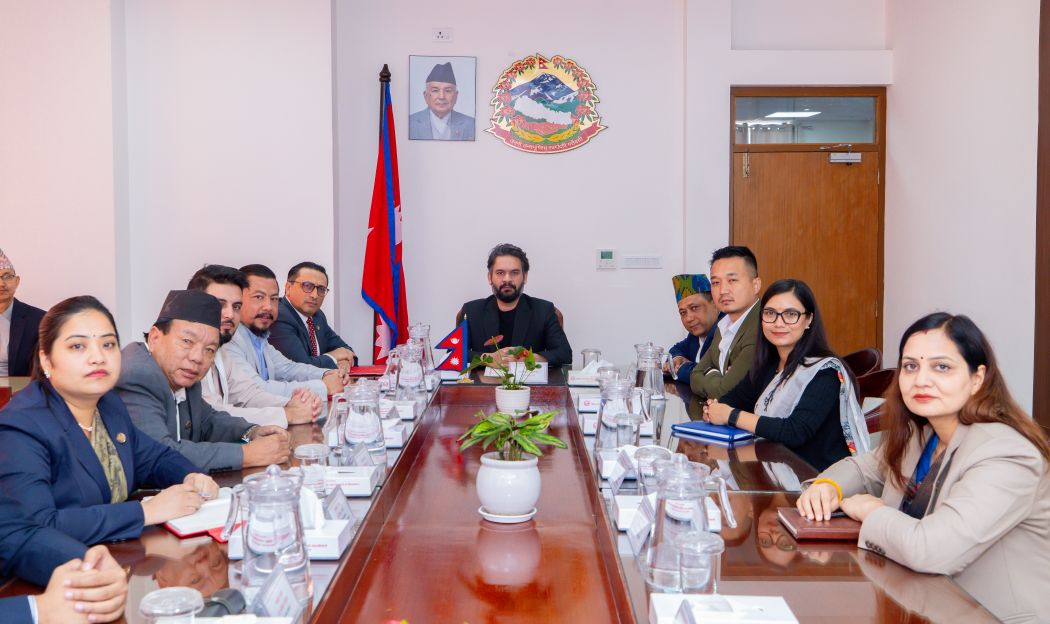
पछिल्ला केही वर्षयता बैंकिङ प्रणालीमा लगानीयोग्य स्रोत प्रशस्त छ । रेमिट्यान्स उच्च दरमा भित्रिरहेको छ, ब्याजदर ऐतिहासिक रूपमा न्यून तहमा झरेको छ, तर निजी क्षेत्रले नयाँ लगानी गर्न उत्साह देखाएको छैन । यही पृष्ठभूमिमा प्रतिनिधिसभाअन्तर्गतको अर्थ समितिमा आइतवार भएको छलफलमा बैंकर, व्यवसायी र पूर्वगभर्नरहरूले मौद्रिक नीतिको दिशा र प्राथमिकतामाथि फरक–फरक कोणबाट सुझाव दिएका हुन् ।
‘कर्जा वर्गीकरण अत्यधिक कडा भयो’
नेपाल बैंकर्स संघका अध्यक्ष सन्तोष कोइरालाले हालको कर्जा वर्गीकरण र प्रोभिजनिङ व्यवस्था अत्यधिक कडा भएको दाबी गरे । उनका अनुसार भूकम्प, कोभिड–१९ र पछिल्लो आर्थिक मन्दीका कारण धेरै व्यवसायीहरू समस्यामा परेका छन्, त्यसैले उनीहरूलाई केही समयका लागि ‘ब्रिदिङ स्पेस’ दिन आवश्यक छ।
“व्यवसायीहरू लगातार संकटबाट गुज्रिरहेका छन्। अहिलेको अवस्थामा केही लचकता नदिए कर्जा नियमित गर्नै नसक्ने अवस्था आउन सक्छ,” कोइरालाको भनाइ थियो । उनले जोखिमका आधारमा कर्जा सीमा पुनरवलोकन, एसेट म्यानेजमेन्ट कम्पनीमा बैंकर्स संघको प्रतिनिधित्व, क्युआर इन्टरअपरेटिबिलिटी, साझा साइबर सुरक्षा प्लेटफर्म र केन्द्रीकृत केवाईसीजस्ता सुधारलाई पनि मौद्रिक नीतिमा समेट्न सुझाव दिए।
‘नेपालको प्रोभिजनिङ दक्षिण एसियामै कडा’
कार्यक्रममा बैंक तथा वित्तीय संस्था परिसंघ नेपालका अध्यक्ष प्रचण्ड श्रेष्ठले नेपालमा लागू गरिएको कर्जा नोक्सानी व्यवस्था भारत, पाकिस्तान र बंगलादेशभन्दा निकै कडा रहेको दाबी गरे । उनका अनुसार भारतमा खराब कर्जामा शतप्रतिशत प्रोभिजनिङ गर्न तीन वर्षसम्म समय दिइन्छ, तर नेपालमा एक वर्षमै पूरा गर्नुपर्ने व्यवस्थाले बैंकहरूको नाफा, पूँजी कोष र लगानी क्षमता कमजोर बनाएको छ ।
श्रेष्ठले धितोमा आधारित कर्जामा धितोको मूल्यलाई पनि प्रोभिजनिङ गणनामा समावेश गर्न, अधिक तरलता व्यवस्थापनका लागि भारतीय सरकारी ऋणपत्रमा लगानी गर्न अनुमति दिन तथा पूँजी कोषमा परेको दबाब कम गर्न नीतिगत सहजीकरण आवश्यक रहेको बताए ।
‘अनिवार्य कर्जा प्रवाहले डिफल्ट बढायो’
नबिल बैंकका प्रमुख कार्यकारी अधिकृत मनोज ज्ञवालीले राष्ट्र बैंकले तोकेका प्राथमिकता प्राप्त क्षेत्रमा गरिएको कर्जा लगानीले अपेक्षित प्रतिफल नदिएको बताए । “बैंकहरूले कुल कर्जाको ४५ प्रतिशत यस्ता क्षेत्रमा लगानी गरे, तर ऊर्जा बाहेक धेरै क्षेत्रमा उत्पादन वृद्धि भएन, बरु डिफल्ट बढ्यो,” उनले भने।
ज्ञवालीले स्वेच्छिक र परिस्थितिजन्य डिफल्टरलाई छुट्टै वर्गीकरण गर्नुपर्ने र वास्तविक समस्यामा परेका ऋणीलाई थप समय दिनुपर्ने सुझाव दिए । माग नै नभएको क्षेत्रमा अनिवार्य कर्जा प्रवाह गराउँदा खराब कर्जा झन् बढ्ने उनको तर्क थियो ।
सहजता चाहिन्छ, तर उत्पादनमुखी नीति हटाउन हुँदैन’
पूर्वगभर्नर महाप्रसाद अधिकारीले भने अहिले मूल्य स्थिरता, पर्याप्त तरलता र सन्तोषजनक बाह्य क्षेत्र रहेको अवस्थामा मौद्रिक नीति थप कसिलो बनाउनुपर्ने आवश्यकता नरहेको बताए । तर, उनले सहजताको नाममा उत्पादनमूलक क्षेत्रमा लगानी बढाउने नीतिहरू हटाउन नहुने चेतावनी दिए। उनका अनुसार बैंकिङ प्रणालीमा पर्याप्त स्रोत भएकाले उत्पादनमूलक क्षेत्रमा लगानी गर्न प्रेरित गर्ने नीति खारेज गरिए भविष्यमा पुनः लागू गर्न कठिन हुन सक्छ।
अर्का पूर्वगभर्नर चिरञ्जीवी नेपालले कर्जा विस्तारमा अनावश्यक नियन्त्रणले लगानी, उत्पादन र रोजगारी प्रभावित भएको दाबी गरे । “अहिले १२ प्रतिशत कर्जा विस्तारको लक्ष्य राख्दा ५–६ प्रतिशत पनि हुन सकेको छैन। कुनै पनि मुलुकमा ४–५ वर्षसम्म यसरी कर्जा विस्तार रोकिराखिँदैन,” उनले भने।
लेखकको बारेमा


प्रतिक्रिया