







काठमाडौं । जीवन बीमा व्यवसायमा बजार हिस्सा र लगानीको आकारका हिसाबले अग्रणी नेपाल लाइफ इन्स्योरेन्स कम्पनीको क्रेडिट रेटिङ सुधार भएको छ । क्रेडिट रेटिङ कम्पनी इक्रा नेपालका अनुसार नेपाल लाइफको इस्युअर रेटिङ ‘एए–’ (डवल ए माइनस) बाट बढाएर ‘एए’ (डवल ए) कायम गरेको हो ।
इक्रा नेपालले सार्वजनिक गरेको रेटिङ सर्भिलेन्स प्रतिवेदनअनुसार कम्पनीको वित्तीय जोखिम वहन क्षमता (सोल्भेन्सी रेसियो) मा आएको सुधार, लगानीको विविधीकरण र बजारमा बलियो उपस्थितिलाई रेटिङ बढाउनुको प्रमुख आधार मानिएको छ । कम्पनीको सोल्भेन्सी रेसियो सन् २०८२ असारमा १४५ प्रतिशतबाट २०८३ असारमा १५४ प्रतिशत पुगेको छ । नियामकीय न्यूनतम सीमा १३० प्रतिशत रहेकोमा कम्पनीको सोल्भेन्सी उक्त सीमाभन्दा माथि छ । यसले बीमादाबी तथा अन्य वित्तीय दायित्व भुक्तानी गर्न सक्ने कम्पनीको क्षमता बलियो रहेको संकेत गर्छ ।
त्यस्तै, कम्पनीले लगानीलाई बैंकको मुद्दती निक्षेपमा मात्र केन्द्रित नराखी सरकारी ऋणपत्र तथा उच्च ब्याजदर दिने डिबेन्चर र प्राथमिकता प्राप्त सेयरमा समेत विस्तार गरेको छ । अघिल्लो वर्षसम्म सरकारी ऋणपत्रमा लगानी नगरेको कम्पनीले गत आवको अन्त्यसम्म आफ्नो लगानीको करिब १६ प्रतिशत सरकारी ऋणपत्रमा लगानी गरेको छ । यस अवधिमा मुद्दती निक्षेपमा रहेको लगानीको हिस्सा अघिल्लो रेटिङ मूल्यांकनको करिब ८९ प्रतिशतबाट घटेर ७१ प्रतिशतमा झरेको छ ।
कम्पनीको लगानीको गुणस्तर र जोखिम व्यवस्थापनमा आएको सुधारले समग्र वित्तीय जोखिम घटाउन सहयोग पुगेको इक्राको विश्लेषण छ ।
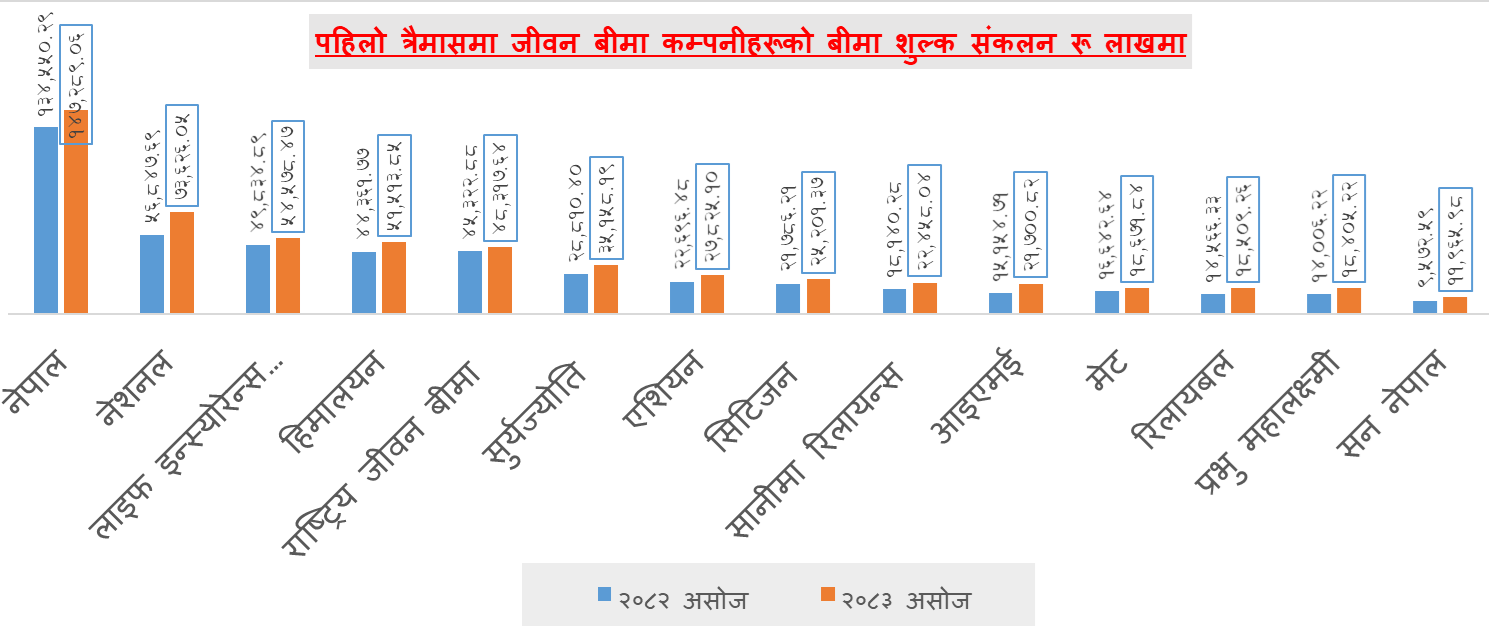
नेपाल लाइफको बजार नेतृत्व पनि रेटिङ सुधारको अर्को आधार बनेको छ । सन् २००१ देखि जीवन बीमा व्यवसाय सञ्चालन गर्दै आएको कम्पनीको कुल बीमाशुल्क आम्दानीमा बजार हिस्सा २५ प्रतिशतभन्दा बढी छ । आर्थिक वर्ष २०८२/८३ मा कम्पनीको कुल बीमाशुल्क आम्दानी अघिल्लो वर्षको ४८ अर्ब २० करोड रुपैयाँबाट बढेर ५४ अर्ब ३ करोड रुपैयाँ पुगेको छ ।
विशेषगरी नवीकरण बीमाशुल्क आम्दानी ३७ अर्ब २२ करोड रुपैयाँबाट बढेर ४० अर्ब ६० करोड रुपैयाँ पुगेको छ । यसले नयाँ व्यवसायमा उतारचढाव भए पनि पुराना बीमालेखबाट प्राप्त हुने आम्दानीले व्यवसायको स्थिरता कायम राख्न सहयोग गरेको देखिन्छ । कम्पनीको देशभर १९६ शाखा छन् ।
त्यसैगरी, पुनर्बीमा व्यवस्था र विपद् जोखिम सुरक्षणलाई पनि सकारात्मक पक्षका रूपमा हेरिएको छ । कम्पनीले नेपाल पुनर्बीमा कम्पनी र हिमालयन रिइन्स्योरेन्ससँग पुनर्बीमा व्यवस्था गरेको छ । प्राकृतिक विपत्तिबाट हुन सक्ने ठूलो दाबीको जोखिम व्यवस्थापनका लागि ५५ करोड रुपैयाँको क्याटास्ट्रोफिक कभर र १ अर्ब ५४ करोड ४० लाख रुपैयाँको विपद् सञ्चिति रहेको प्रतिवेदनमा उल्लेख छ ।
नाफा र लगानी प्रतिफलमा भने चुनौती
रेटिङ सुधार भए पनि कम्पनीको नाफा र लगानी प्रतिफलमा दबाब रहेको इक्राले औँल्याएको छ । कम्पनीको लगानी प्रतिफल आर्थिक वर्ष २०८१/८२ को ९.४ प्रतिशतबाट घटेर २०८२/८३ मा ८.१ प्रतिशतमा झरेको छ । बजारमा ब्याजदर घट्नु र मुद्दती निक्षेपमा ठूलो लगानी रहनुले प्रतिफलमा दबाब परेको हो ।
कम्पनीको लगानीको ठूलो हिस्सा अझै स्थिर ब्याजदरका वित्तीय उपकरणमा केन्द्रित छ । आगामी तीन वर्षमा परिपक्व हुने मुद्दती निक्षेपको हिस्सा पनि उल्लेख्य रहेकाले नवीकरण गर्दा कम ब्याजदर पाउने जोखिम छ ।
इक्राको प्रतिवेदनअनुसार कम्पनीको करपछिको नाफा आर्थिक वर्ष २०८१/८२ मा २ अर्ब २९ करोड ४० लाख रुपैयाँ रहेकोमा २०८२/८३ मा ४६ करोड ५० लाख रुपैयाँ देखिएको छ । आगामी दिनमा लगानी प्रतिफलमा सुधार, सोल्भेन्सी कायम राख्ने क्षमता, बीमालेख नवीकरण र दाबी व्यवस्थापनले कम्पनीको रेटिङलाई प्रभाव पार्ने इक्राले जनाएको छ ।
नेपाल धितोपत्र बोर्डले जारी गरेको क्रेडिट रेटिङ नियमावलीमा क्रेडिट रेटिङ संस्थाले रेटिङ कम्तीमा तीन बर्षसम्म निरन्तर अनुगमन गर्नुपर्ने र रेटिङमा भएको परिवर्तन यथाशिघ्र प्रेश विज्ञप्ती तथा वेब साईट मार्फत सार्वजनिक गर्नु तथा बोर्डलाई समेत जानकारी गराउनुपर्ने प्रावधान छ ।
लेखकको बारेमा


प्रतिक्रिया