






नेपालको संविधान २०७२ ले सहकारी क्षेत्रलाई सार्वजनिक र निजी क्षेत्रसँगै अर्थतन्त्रको तेस्रो खम्बाका रूपमा मान्यता दिएको छ । संविधानको धारा ५० र ५१ ले सहकारीलाई समाजवादउन्मुख अर्थतन्त्र निर्माणको माध्यमका रूपमा परिकल्पना गरेको छ । तर, संविधानले देखाएको त्यो आदर्श र व्यवहारमा विकसित सहकारी संरचनाबीच गहिरो खाडल छ ।
पछिल्ला वर्षहरूमा देखिएका सहकारी संकट, बचतकर्ताको आन्दोलन, अर्बौँ रुपैयाँ फिर्ता नहुने अवस्था र नियामकीय अन्योल कुनै आकस्मिक दुर्घटना होइनन्, यी दीर्घकालीन नीतिगत, कानुनी र नियामकीय कमजोरीका परिणाम हुन् । सहकारी क्षेत्रको वर्तमान संकटलाई केही व्यक्तिको बदमासी वा व्यवस्थापकीय कमजोरीमा सीमित गरेर बुझ्न सकिँदैन । यसको मूल जड राज्यको नीतिगत अस्पष्टता, कानुनी अपूर्णता र विखण्डित नियमनमा रहेको छ।
नेपालमा ३२ हजारभन्दा बढी सहकारी संस्था सञ्चालनमा छन् र करिब १ करोड ९ लाख सदस्य यसमा आबद्ध छन् । समग्र वित्तीय कारोबारमा सहकारी क्षेत्रको हिस्सा उल्लेखनीय भए पनि यसको नियमन र संरचना कमजोर रहेको छ । उच्चस्तरीय आर्थिक सुधार आयोगका प्रतिवेदन र अन्तरर्राष्ट्रिय मुद्राकोषको (आइएमएफ) को कन्ट्री पेपरलाई आधार मान्दा सहकारीमा २ खर्बदेखि ५ खर्ब रुपैयाँसम्मको बचत उच्च जोखिममा रहेको उल्लेख गरेको छ । संसदीय छानबिन प्रतिवेदनअनुसार मात्रै ४० भन्दा बढी सहकारी समस्याग्रस्त भइसकेका छन् र ८७ अर्ब रुपैयाँभन्दा बढी दायित्व सिर्जना भएको छ ।
संविधानमै सहकारीको विषयमा अस्पष्टता छ । संविधानमा “सहकारी” शब्द प्रयोग भए पनि वित्तीय सहकारी र उत्पादनमुखी सहकारीबीच कुनै स्पष्ट भिन्नता गरिएको छैन । यही अस्पष्टताले बचत तथा ऋण सहकारीहरूलाई बैंकसरह कारोबार गर्ने अवसर दियो, तर बैंकसरह नियमन भने भएन । परिणामस्वरूप सहकारी क्षेत्र “छाया बैंकिङ” प्रणालीका रूपमा विकसित भयो । गोर्खा मिडिया नेटवर्कलगायत उच्च जोखिमयुक्त क्षेत्रमा सहकारीको ठूलो लगानी हुनु यसको उदाहरण रुपमा लिन सकिन्छ ।
सहकारीको संस्थागत विकास नहुनु अर्को कमजोरी हो । संविधान र कानूनले सहकारी विस्तारलाई प्रोत्साहन गरे, तर जोखिम व्यवस्थापन, पूँजी पर्याप्तता, कर्जा वर्गीकरण र निक्षेप सुरक्षा जस्ता विषयमा स्पष्ट संरचना निर्माण भएन । परिणामस्वरूप सहकारीहरू तीव्र रूपमा विस्तार भए, सेवा केन्द्रहरू खुल्दै गए, तर नियमन क्षमता त्यही अनुपातमा विकास भएन ।
देश संघीय संरचनापछि गएपछि देखिएको नियामकीय विखण्डनले समस्या अझ जटिल बनाएको छ । संघ, प्रदेश र स्थानीय तह गरी ७६१ वटा नियामकीय इकाइहरूले सहकारी क्षेत्रलाई नियमन गर्ने अवस्था बनेको छ । एउटै सहकारी विभिन्न तहका नियामकको दायरामा पर्ने, समन्वय नहुने र स्थानीय तहमा आवश्यक प्राविधिक जनशक्ति नहुँदा प्रभावकारी निगरानी असम्भवजस्तै बनेको छ ।
सहकारी ऐन २०७४ र नियमावली २०७५ पनि सबै प्रकारका सहकारीलाई एउटै कानुनी ढाँचाभित्र राख्दा यलभ कष्शभ ाष्तक बिि नियमन लागू भएको छ । उत्पादनमूलक सहकारी, वित्तीय सहकारी र सहकारी बैंकबीच फरक नियामकीय संरचना आवश्यक रहेको देखिन्छ । अहिलेको व्यवस्थाले वास्तविक जोखिम व्यवस्थापनभन्दा कागजी अनुपालनलाई मात्र बढावा दिएको छ ।
सहकारी क्षेत्रलाई बैंकिङ क्षेत्रसरह पूँजी पर्याप्तता, कर्जा वर्गीकरण र नोक्सानी व्यवस्थापनका स्पष्ट मापदण्ड लागू नगरिनु अर्को ठूलो कमजोरी हो । धेरै सहकारीहरूले आफ्नो कर्जा पोर्टफोलियोको ठूलो हिस्सा घरजग्गा र रियल इस्टेट क्षेत्रमा लगानी गरे । २०२१ पछि रियल इस्टेट बजारमा आएको मन्दीसँगै सहकारीहरूको तरलता संकट चर्कियो र खराब कर्जाको अनुपात तीव्र रूपमा बढ्न थाल्यो।
बैंकिङ क्षेत्रमा प्रति निक्षेपकर्ता ५ लाख रुपैयाँसम्मको निक्षेप सुरक्षा व्यवस्था भए पनि सहकारी बचतकर्ताका लागि त्यस्तो कुनै प्रभावकारी संरचना छैन । यसले एउटै वित्तीय प्रणालीभित्र दुई तहको सुरक्षा संरचना सिर्जना गरेको छ—बैंकका बचतकर्ता सुरक्षित, सहकारीका बचतकर्ता असुरक्षित ।
सरकारी नीति र नियामकीय व्यवहारबीचको तालमेल देखिदैन । सहकारी ऐनले अनुमति दिएका सेवा केन्द्रहरूलाई कुनै कानुनी संशोधनबिना प्रशासनिक निर्देशनबाट बन्द गर्न खोजिएको छ । यस्ता उदाहरणले सहकारी क्षेत्रमा कानुनी निश्चितता कमजोर भएको र नियामकीय भयको वातावरण बनेको छ ।
वित्तीय सहकारीहरू व्यवहारमा बैंकसरह कारोबार गरिरहेका भए पनि न त पूर्ण रूपमा सहकारी ऐनअन्तर्गत प्रभावकारी निगरानीमा छन्, न त नेपाल राष्ट्र बैंकको प्रत्यक्ष सुपरिवेक्षणमा । यसले रेगुलेटरी ग्रे जोन सिर्जना गरेको छ ।
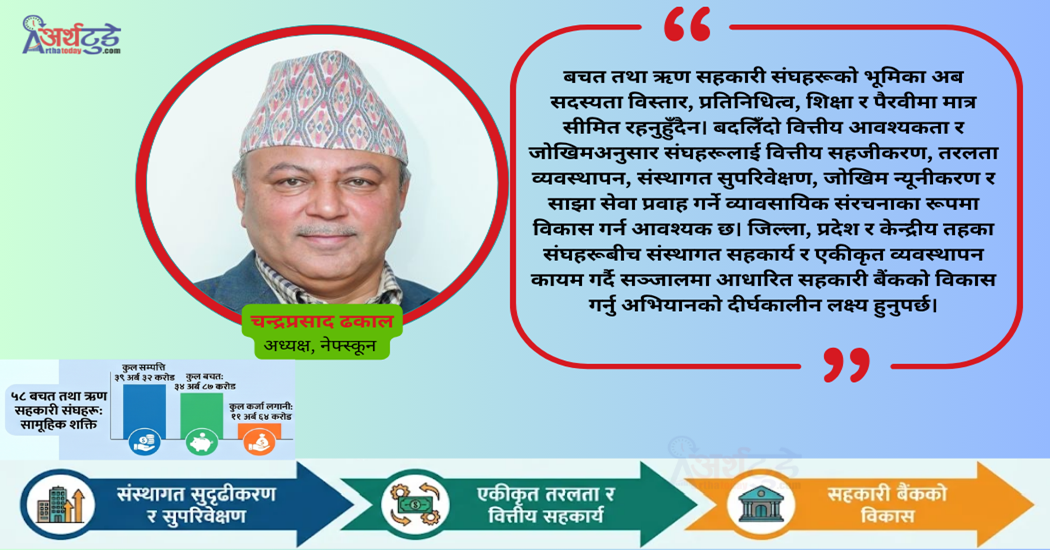
अहिले देखिएको समस्या समाधानका लागि अन्तर्राष्ट्रिय अभ्यासलाई अनुसरण गर्न सकिन्छ । जर्मनीको DZ Bank–BVR मोडेल, नेदरल्याण्ड्सको Rabobank र भारतको NABARD–PACS प्रणालीलाई हामीले प्रयोग गर्न सकिन्छ । नेपालमा राष्ट्रिय सहकारी बैंकलाई केन्द्रीय सहकारी बैंकका रूपमा सुदृढ गरी वित्तीय सहकारीहरुकाे जोखिम आधारित नियमन, केन्द्रीय निक्षेप सुरक्षा कोष, डिजिटल रूपान्तरण र उत्पादनमुखी सहकारी वित्तीय प्रणाली निर्माण अहिले सहकारी क्षेत्र सुधारको आधार हो ।
सहकारी संकटलाई अहिले धेरैजसो अवस्थामा “ठगी प्रकरण” का रूपमा मात्र बुझ्ने गरिएको छ । तर संकटको जड व्यक्तिमा होइन, संरचनामा रहेको छ । जबसम्म सहकारी क्षेत्रको संवैधानिक परिभाषा, कानुनी संरचना, नियमन प्रणाली र निक्षेप सुरक्षा ढाँचा पुनर्संरचना हुँदैन, तबसम्म सहकारी क्षेत्रमाथिको सार्वजनिक विश्वास पुनःस्थापित गर्न कठिन हुने देखिन्छ । नेपालको सहकारी आन्दोलन अहिले केवल वित्तीय संकटमा छैन; यो नीतिगत दिशाहीनताको मोडमा उभिएको छ ।
राष्ट्रिय सहकारी बैंकका प्रमुख कार्यकारी अधिकृत गुरागाईले झापाको विर्तामोडमा बैशाख १४–१५ गते सम्पन्न सहकारी नीति संवादमा प्रस्तुत गरेकाे कार्यपत्रको साराशं ।
पुरा कार्यपत्र यहाँ हेर्नुहोस् :
लेखकको बारेमा


प्रतिक्रिया